王阿姨遇到的情况并非个例。
近期,多家民营银行密集发布公告或通过系统弹窗,暂停向异地客户新增销售个人存款产品,收紧线上异地存款通道。
据柒财经不完全统计,全国19家民营银行中,已有至少10家落地了个人存款属地化整改措施。
要理解这场变局,得先回到民营银行诞生的初衷。
回到经营初衷01
2014年至2020年间,19家民营银行相继获批设立。它们的定位很清晰:服务本地小微、服务社区、服务实体经济。
但现实是,绝大多数民营银行既没有国有大行的网点优势,也缺乏股份行的品牌积淀,甚至连实体网点都寥寥无几。
多重掣肘,吸储难成为民营银行从诞生第一天起就面临的生存命题。
互联网的日新月异,提供了一条捷径。通过第三方平台导流、自营App高息揽客,部分民营银行得以突破地域限制,从全国范围内吸收存款。
素喜智研高级研究员苏筱芮指出,长期以来部分民营银行依托互联网渠道突破地域限制开展存款营销,依靠线上高息存款吸收异地资金,在拓宽负债来源的同时,也带来了跨区域风险传导、存款利率无序竞争等问题。
翻译成大白话就是:一家注册在西北腹地的银行,也可以借助手机App把存款业务拓展到全国,用高于本地大行的利率把钱吸过来,再放贷出去。这样一来,一旦发生风险,处置难度和波及面都远超一个区域性金融机构应有的边界。
资深金融监管政策专家周毅钦的分析很直接:若异地存款管控不到位,银行储户遍布全国,风险易跨区域扩散,处置难度也会加大,监管因此强化事前管控,把风险尽量控制在区域范围内。
站位该角度,当下民营银行重新校准存款业务,可以理解为是一次对经营初衷的集中正位。
政策口径一直都很明确02
针对异地揽储,政策口径一直都很明确。
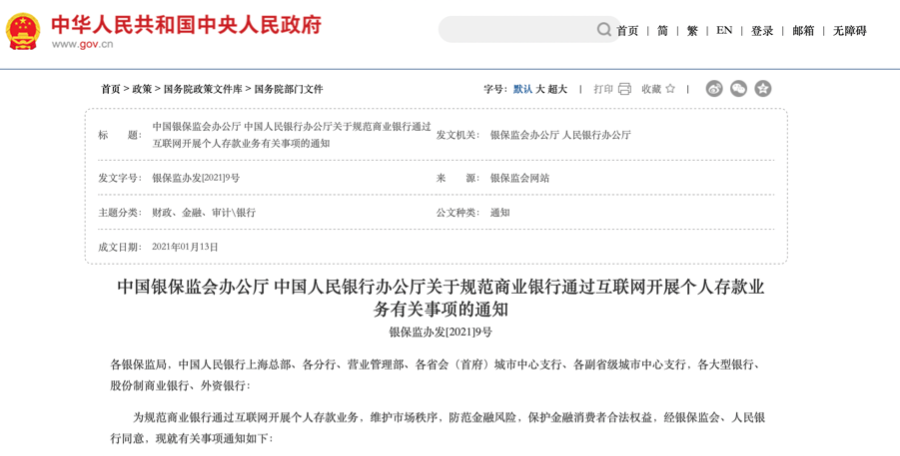
2021年,原银保监会、人民银行联合印发的通知要求,地方性法人商业银行要坚守发展定位,确保通过互联网开展的存款业务立足于服务已设立机构所在区域的客户。
同年2月,央行进一步强调,地方法人银行不得以各种渠道异地揽存,存量业务到期后自然结清,并将异地存款纳入宏观审慎评估。
今年7月,监管下发窗口指导,一步到位制定了“本地客户”的判定标准——身份证地址、手机号归属地、设备定位、常住地址、工作单位地址五项中至少三项属于本地,才算合规。
该判定标志被业内称之为“五选三”,具有明显的“老乡专属”或“本地人独享”特征。
这意味着,属地化原则的模糊地带彻底消除,进入了可量化、可追责的穿透式核验阶段。
随后,多家民营银行在这一尺度下快速调整线上揽储业务:异地新增存款零准入。
柒财经还了解到,监管要求相关银行不得新增异地业务,存量业务必须在2027年底前全部结清,不得展期,不得重组。
结语03
从监管视角看,属地化经营的规则线正在被逐步固化。从2021年的原则性通知,到今年“五选三”的技术标准,再到存量压降的时间表安排,政策路径是连贯的,节奏上也留出了过渡空间。
对于仍在调整中的金融机构来说,理解监管方向的确定性,比讨论松紧更有意义。
监管的边界愈发清晰、刚性。而清晰、刚性的规则,本身就是秩序的基石,更是维护市场公平竞争、稳定预期的前提。