伴随经济和社会的日新月异,征信需求水涨船高,单靠央行征信系统这本“信贷户口本”,已经不够用了。
于是,百行征信、朴道征信、钱塘征信三家市场化持牌个人征信机构应运而生,并形成迄今“三足鼎立”的格局。
01
三家机构,三条来路
数据显示,截至2022年末,央行征信系统累计收录了11.6亿自然人信息,但真正有信贷记录的只有7亿人——剩下4亿多人,包括刚毕业的大学生、送外卖的骑手、开小店的个体户、自由职业者等,在系统里是一片“空白”。
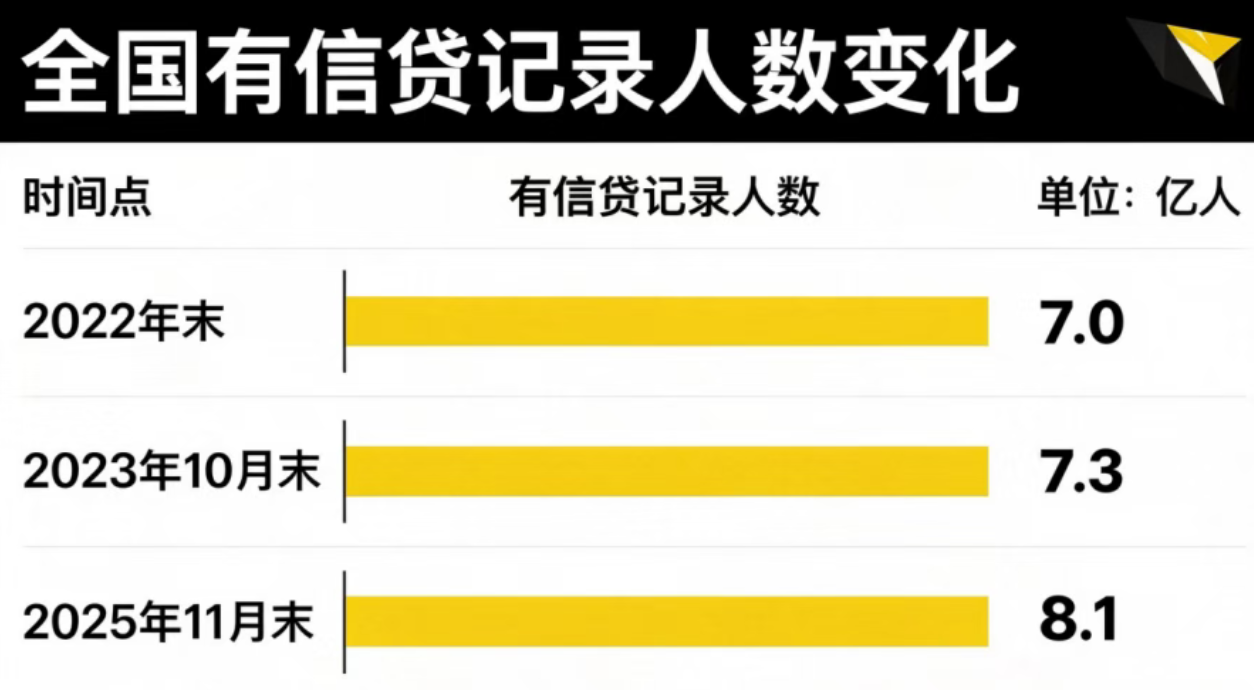
供需两端的缺口摆在那里:一边是大量“信用白户”需要被看见、被评估、被信任,一边是金融机构需要更全面的数据来控风险。
2013年《征信业管理条例》出台,给市场化机构开了口子。随后,百行征信、朴道征信、钱塘征信陆续登场。
三家机构的“出身”很像,都是“国资+民营”的混血。但内核差别不小。
百行征信是老大,2018年便批了。发起方是中国互联网金融协会,腾讯、阿里、平安等8家机构共同出资,注册资本10亿。
它的底子来自互联网金融协会的会员数据,最初是为打通网贷行业的“信息壁垒”——你在A平台借了钱,B平台不知道,风控全靠猜。百行征信的活儿,就是把这些散落的数据串起来。
百行征信董事长王晓蕾把它定位为与央行征信中心“功能互补、错位发展”,聚焦的是尚未接入央行系统的中小金融机构和互联网平台掌握的替代数据。
朴道征信2020年底获批,初始股东名单为北京金融控股集团持股35%,京东科技25%,小米17.5%,旷视17.5%。京东的电商消费数据,小米的硬件和IoT生态数据,旷视带着AI技术基因,共同形成协同优势。
对于朴道征信的定位,首任董事长赵以邗说得很清楚:以“征信+科技”为立身之本,在信贷类数据之外,进一步丰富替代性数据来源,把传统金融服务难以覆盖的“长尾客户”作为重点客群。
钱塘征信2024年11月拿到牌照。国资浙江省旅游投资集团为第一大股东,持股40.1%;蚂蚁集团旗下全资子公司浙江融信占股29.9%,为列次席。
蚂蚁的支付生态是钱塘征信最显眼的标签,但其更引人注意的动向,是拿下了浙江省公共数据授权运营商的资质,发掘了一条新路径。
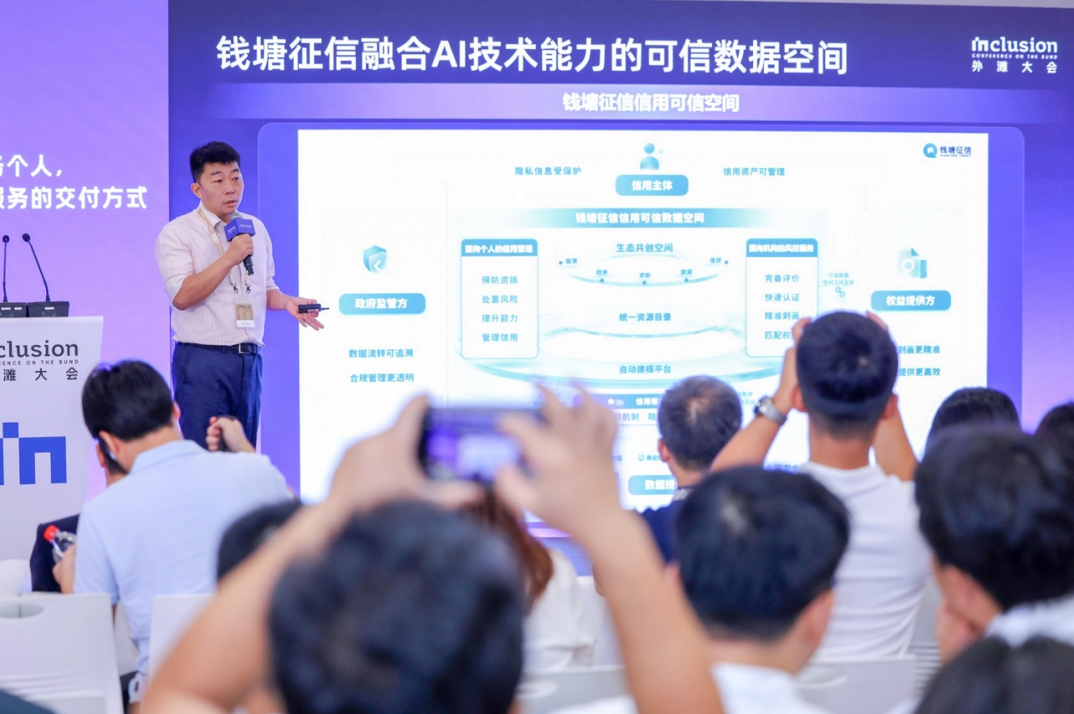
钱塘征信提出一个概念“个人信用经济”,核心意思是:信用数据是个人产生的,个人应该能从里面受益,而不是只能被查询、被评估。
▲图源:网络
除了上述三家,市场化个人征信领域,第四张牌照正在路上。
2025年6月,央行行长潘功胜在陆家嘴论坛上宣布将在上海设立个人征信机构。随后,上海数据集团提交了“浦江征信”商标注册申请,目前已被受理。
上海数据集团是上海市政府授权的公共数据运营主体,手里握着大量政务数据。换言之,如果浦江征信落地,个人征信供给端将从“三足鼎立”变成“四家争鸣”。
数据规模维度,百行征信、朴道征信、钱塘征信已经形成梯队。
百行征信:截至2025年6月底,个人征信系统收录信息主体7.5亿人,其中有信贷信息的主体2.3亿人。2025年全年产品调用量达到500亿次,同比增长38%。
朴道征信:截至2025年末,服务金融机构超1100家,各类产品累计调用突破1000亿次,日调用峰值超过3.36亿次,自有数据覆盖7.7亿个人信息主体和1.2亿户企业。
钱塘征信成立时间较短,没有披露同等量级的调用数据。但在2026年9月的“2026 Inclusion·外滩大会”上,公司总经理李臻表示:75%的用户在发现信用风险后愿主动修复,月复访率达60%,其中小微经营者占复访群体的25%。
持续复访和主动修复意愿,反映出个人对日常信用管理的强烈需求。
02
供给能力往哪走?
光有牌照和数据量还不够。三家机构真正的角力点,主要集中在三个方面。
过去,银行查征信,基本就是看一份标准报告,确认有没有逾期。现在变了。
在息差持续收窄的大背景下,银行、保险、消金、小贷等金融机构对每笔贷款的风险定价都算得更细、更准。需求从“这人有没有瑕疵”,迭代成了“该给他多少额度、什么利率、贷后怎么盯”。
这意味着,征信机构不能只做“数据搬运工”了,更侧重“解决方案”交付者——把数据、模型、策略打包好,嵌进风控流程里,帮金融机构攻克现实复杂问题。
其次,产品从“查询”转向“赋能”。
朴道征信的动作比较典型。2025年它联合腾讯云推出“朴智平台”,号称征信业首个大模型赋能的一站式风控建模平台。
其最显著的特点是,通过“一键回溯、一键建模、一键发布”功能,将传统需1-2个月的建模周期压缩至T+2(2天内),效率提升70%以上,支持金融机构快速响应风险变化。
百行征信另辟蹊径。它在信贷数据之外,接入了52家替代数据源渠道,包括电信缴费、水电燃气,司法涉诉、支付清算等部分行为数据,均在采集范围内。
百行征信的逻辑很朴素:很多人没有信贷记录,但生活痕迹一直在产生。这些痕迹能不能用来判断信用?如果能,那“信用白户”也有机会被评估。
钱塘征信的选择更宽泛,它不光服务B端的金融机构,还直接面向个人做产品。
公司未来将“围绕信用守护、信用报告等个人信用服务场景”推出产品,并计划构建个人账号体系,让用户清晰知晓信用数据范围及授权使用情况,掌握隐私管理主动权。
最后,对合规门槛的坚守。
2024年底,央行修订了征信信息安全管理通知,明确要求查询和审核环节分离,杜绝“一手清”操作。未经个人同意,不得向第三方提供征信信息。
央行副行长邹澜亦在2025年底强调:“十五五”时期要坚持“防风险、强监管、促高质量发展”,严格做好个人征信机构许可审批,全面规范信用信息采集、加工、使用全流程。
翻译一下:供给端可以扩容,可以创新,但底线不能碰。数据安全和个人信息保护是硬约束。
03
结语
三家持牌机构,百行征信起步最早、数据量最大,朴道征信的技术标签最突出,钱塘征信的个人端探索最有辨识度。
它们的共同点是:都在从“卖报告”往“卖能力”转变,都在应对金融机构越来越精细的需求,都在合规约束收紧的环境下寻找空间。
第四张牌照的到来,会让供给端更热闹,但竞争压力同步增大。数据获取成本上升,合规门槛不断抬高,金融机构对“性价比”的要求越来越苛刻。有牌照就能活的时代,已经过去了。
站位中长线,个人征信供给端的博弈可以浓缩为一句话:谁能把更多真实、合规的数据,变成金融机构真正用得上的判断依据,同时不让个人数据被滥用,谁才能站住脚。