2026年过半,银行的信用评级调整“成绩单”陆续揭晓。
在行业普遍承压、分化加剧的背景下,仍有七家中小银行的主体信用评级获逆势上调,分别是遂宁银行、雅安市商业银行、重庆三峡银行、陕西秦农农商行、浙江富阳农商行、浙江德清农商行、台州路桥农商行。
评级机构给出的理由虽各有侧重,但抽丝剥茧,会发现几条反复出现的线索。这些线索拼在一起,共同勾勒出这七家银行的“升档逻辑”。
七家小行获评级调升01
先看这七家银行的基本盘。
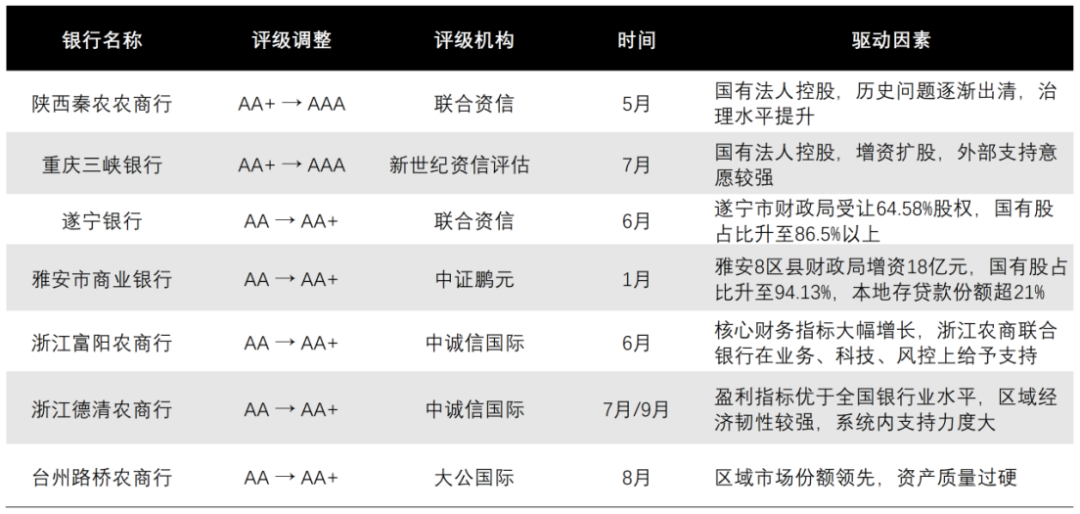
重庆三峡银行和陕西秦农农商行是本轮评级调整中最抢眼的选手,双双从AA+跻身AAA信用梯队。
AAA是国内银行主体信用的最高等级,此前基本被国有大行和头部股份行占据,两家区域性银行能够晋级,本身就具有信号意义。
其余五家均从AA上调至AA+。
其中,雅安市商业银行的评级上调落地最早,中证鹏元今年1月就确认了。遂宁银行和浙江富阳农商行在6月跟上,分别收获来自联合资讯、中诚信国际的AA+的认证。
浙江德清农商行也在7月末拿到了AA+评级。
台州路桥农商行最晚,大公国际8月25日出具报告,给予AA+,其成为浙江地区第三家升档的农商行。
七家银行分布在四川、重庆、陕西、浙江四地,资产规模从四百亿到数千亿不等,有城商行也有农商行。
它们不是同一类机构,升档的原因也不完全一样。但把它们的评级报告并排放在一起,共性远比差异更值得注意。
凭什么被“高看一眼”?02
这七家银行为何会被“高看一眼”?柒财经分析,以下三点共性是关键。
共性一:国资“压舱”,股权结构从分散走向集中。
长期以来,中小银行评级受制于一个结构性问题:股东资质参差不齐,公司治理不稳定。民营股东占比过高时,关联交易风险、股东干预经营的风险都会侵蚀信用基础。
本轮评级爬升的银行,几乎都在过去一两年内经历了国有资本的深度介入或增持。
最典型的案例是遂宁银行。2025年8月,遂宁市财政局获批受让该行10户民营股东持有的64.58%股权,受让完成后国有股份占比从不足22%跃升至86.5%以上。
这次彻底的股权重构,意味着遂宁银行从一家民营资本主导的城商行,转变为地方政府绝对控股的金融机构。
雅安市商业银行走的是另一条路,但终点相似。2025年12月,雅安市下属8个区县财政局完成对该行18亿元增资,国有股合计占比扩大至94.13%。
陕西秦农农商行的评级报告则直接点明了股权变化的信用含义:国有法人股占比提升至51.06%,“主要问题股东出清”,公司治理进一步改观。
即便是没有经历“易主式”变动的浙江三家农商行,其评级报告中也专门提到了“浙江农商联合银行在业务发展、科技信息和风险管理等方面给予的支持。”
这种系统内的“抱团增信”,本质上也是一种准国资信用的延伸。逻辑链条很清晰:国资增持→公司治理改善→政府支持意愿增强→信用等级上调。
共性二:较强的竞争力,撑起区域“压舱石”地位。
从区域地位来看,以上七家银行都在各自的经营属地,扮演着难以被替代的角色。
台州路桥农商行的评级报告明确写道:该行存贷款市场份额在路桥区位居前列,“在当地具有较强的市场竞争力”。
雅安市商业银行用数据印证实力:存贷款在当地市场占有率分别达到21.39%、21.80%,规模、排名均居市内同业第二位。
对于雅安这样一个地级市而言,一家本地法人银行的市场占有率超过五分之一,较大程度上反映出它已经嵌入了地方经济的毛细血管。
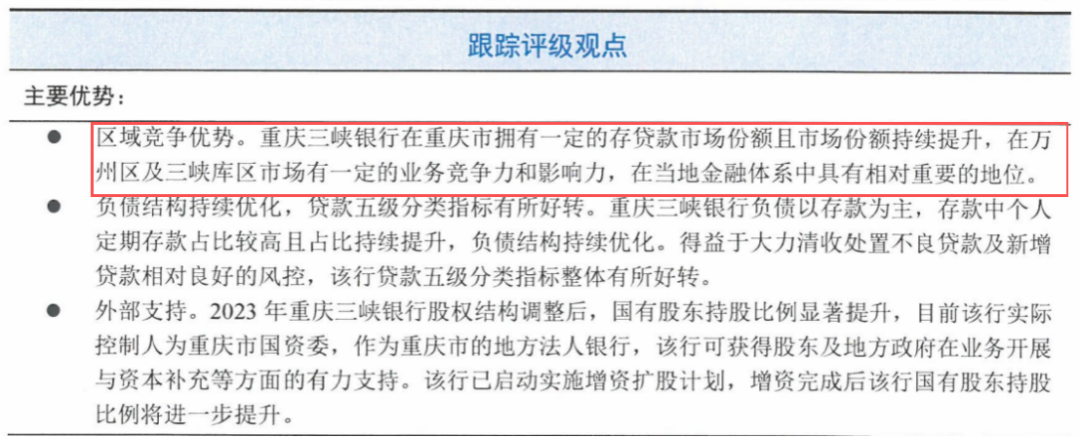
重庆三峡银行的评级报告则使用了“在万州区及峡库区市场有一定业务竞争力和影响力, 在当地金融体系中具有相对重要的地位”的表述。
共性三:业绩稳健,资产质量过硬。
股权和区域地位是“定性”层面的升档依据,包括业绩和资产质量在内的经营底子则是“定量”维度的考验。
翻看这些银行的财务指标,不难发现:业绩稳健,特别是不良率普遍低于行业均值,拨备覆盖率显著高于监管要求。
台州路桥农商行2025年末不良贷款率下行至1.32%,拨备覆盖率303.50%,资本充足率17.86%;浙江德清农商行的资本充足率和核心一级资本充足率分别达到14.34%和11.34%,均优于行业均值。
浙江富阳农商行2025年末总资产1071.55亿元,不良贷款率仅0.94%,资本充足率15.49%,属于行业“优等生”。
雅安市商业银行连续多年业绩“双增”,资产质量持续改善。
2025年,雅安市商业银行营收12.17亿元,同比增长12.45%;对应净利润4.45亿元,同比增长12.9%。
截至年末,该行核心一级资本充足率大幅进阶至12.41%,不良贷款率降至1.46%,拨备覆盖率攀升至270.30%。
结语03
七家小行的评级升档,背后的共性可以概括为一句话:国资入场解决了治理问题,区域地位提供了系统重要性背书,自身过硬的资产质量让升档在财务上站得住脚。
三者缺一不可。
站位行业,它们展示的,不只是个体逆袭的故事,更是一套可被观察、可被复盘的“升档”样本:一家小银行要想获得信用市场的认可,需要同时具备哪些条件。