2026年上半年的基金代销百强榜,记录了一个历史性的时刻。
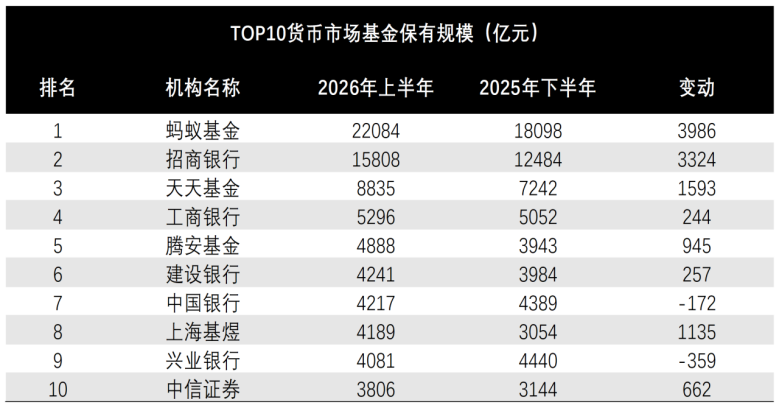
中基协数据显示,蚂蚁基金非货币市场基金保有规模达到22084亿元,成为行业首家突破2万亿大关的代销机构。
与此同时,第三方渠道实现反超,夺走了银行坐了多年的“头把交椅”。
这场变局,比很多人预想的更为猛烈、决绝。
一、2万亿蚂蚁称王
2.2万亿是什么概念?
排名第二的招商银行,非货保有1.58万亿元。东方财富旗下的天天基金,排名第三,8835亿元。蚂蚁基金一家的体量,约等于老大和老二之和。
更直观一点:蚂蚁基金的非货保有规模,比榜单第6名到第10名五家机构加起来还多。
数据来源:中基协
可即便拥有如此硕大的身体,蚂蚁基金却未陷入“大象转身慢”的困境。2026年上半年,公司非货增量接近4000亿,环比增幅超过22%。对比之下,TOP100基金代销机构整体非货环比增幅约17.88%,银行体系约9.42%。
招商银行上半年非货保有规模增长超过3300亿元,环比增幅26.6%,贡献了全部25家入榜银行总增量的72.4%,但在2万亿量级的蚂蚁面前,仍是追赶者的姿态。
更为夸张的,根据恒生电子公布的财报,上半年蚂蚁基金营收达到129.77亿元,同比增长40%;净利润12.09亿元,同比增长178%。
净利润增速远远跑赢营收,说明蚂蚁基金的规模效应正在加速释放。
数字只是结果,真正应该追问的是,蚂蚁基金靠什么做到的?
早些年大家会觉得,“背靠大树好乘凉”,蚂蚁基金就是凭借支付宝的流量。这话放在五年前确实没毛病,但现在就有些牵强了。
一处容易被忽略的细节:蚂蚁财富总裁在刚刚结束的外滩大会披露,平台非货币基金千元配置用户占比60%,万元用户人均配置3.2类资产,累计定投用户超过7000万。
翻译一下——用户不再只是“买一只基金试试”,而是在蚂蚁财富上做资产配置。定投用户7000万,意味着这批人的投资行为有惯性,不会因为市场短期波动就清仓跑路。
截至2025年底,蚂蚁财富平台指数基金投资者人数超过1亿,开通指数基金定投的投资者超过3000万。
还有一个信号值得注意。近几个月蚂蚁密集招了近200人,大量来自银行和券商体系。挖传统金融机构的投顾人才,方向很明确:从“卖产品”转向“做服务”。规模做到两万亿之后,光靠流量效率已经到顶了,接下来拼的是谁能长久留住用户。
尽管蚂蚁基金独占鳌头,让对手难望其项背,但把视线下放,TOP10中也有“黑马”。
腾安基金冲到了4888亿,一举越过过兴业银行、中国银行、建设银行,排到行业第五。上海基煜从第十升到第八。易方达下属的财富销售子公司展业半年,就挤进了百强。
二、银行让出主导权
蚂蚁基金的2万亿是个体胜利,行业维度的“变天”,集中在渠道层面。
2026年上半年,第三方代销渠道(含保险机构)非货基金保有规模5.40万亿元,市场份额39.18%;银行系5.33万亿元,占比38.67%。
二者的落差已经缩小到700亿元。而数据揭示的更明确意义在于:潮水的方向变了。
要知道,2025年末的时候,银行占比还在41.66%,三方只有36%,银行领先将近5个百分点。短短半年时间,此消彼长,格局翻转。
从增速看差距更明显:三方非货环比增长27.67%,银行只有9.42%。三方增速是银行的近3倍。
银行不是不努力,相反一直在拼命补课。
招商银行上半年股票型指数基金保有规模从886亿干到1474亿,增幅66%,排名冲进前五。工商银行的指数基金保有规模也涨超50%。
但招商银行一家难以拉动整个阵营。若将其从银行阵营里拿掉,剩下24家队友上半年的表现就相当平淡了。不仅如此,多位选手的非货保有规模还出现了萎缩。
银行到底输在哪?
其一,货架不够丰富。三方平台基本全量上线各家基金公司的产品,用户一站筛选。银行受合作关系约束,往往只能卖部分,选择面天然狭窄。
其二,费率不够诱人。三方申购折扣更大,银行让利空间和意愿都偏小。2026年销售费率改革全面落地后,价格敏感性用户加速往三方跑。
其三,体验有代差。一个用户在三方App上从看到基金到完成申购,可能几十秒搞定。但在银行App上,一般要翻四五个页面、验证三次密码,才能走到付款那一步。
其四,政策边界收紧。2025年10月施行的《商业银行代理销售业务管理办法》明确禁止银行“将销售环节嵌入其他机构应用场景”。也就是说,以前银行还能靠三方的流量“借鸡生蛋”,如今这条路走不通了。
不过,银行尚没到“全线溃败”的地步。
虽然非货口径的王座丢了,但在主动权益基金这个最考验投顾能力和客户信任的品类上,银行仍然占据半壁江山,份额高达54%,三方只有37%左右。
银行手里还握着一批“高净值、偏保守、要面对面服务”的客户。这些人通常不会因为申购费打折那点三瓜两枣就搬家,他们的迁移成本是信任。
问题在于,这批客户在变老。年轻人首次买基是在手机上进行,对银行网点缺乏情感连接,主要是功能依附。当功能可以被更好的App替代,迁移就是迟早的事。
三、结语
基金代销江湖,格局反转的信号已然确凿,但不同机构的痛感不同。
蚂蚁的2万亿和招商银行的1.58万亿,都是这场变局中的赢家:一个赢在生态和科技,一个赢在转型决心。
真正感到寒意的,是那些既没有流量、也缺乏投顾能力、更拿不出特色产品的中小代销机构。Choice数据显示,代销基金数量不到100只的机构超过200家,占比35%。今年以来多家机构被注销牌照,基金公司“解约”的案例也在增多。
事实上,基金代销正在从“牌照红利”正从走向“能力比拼”。银行失去王座只是表象,更深层的变化是:这个行业的入场券,已不再是“谁有资格卖”的筛选机制,转而进化为“谁更会卖”“谁让客户感觉更舒心、更便捷”的竞争逻辑。