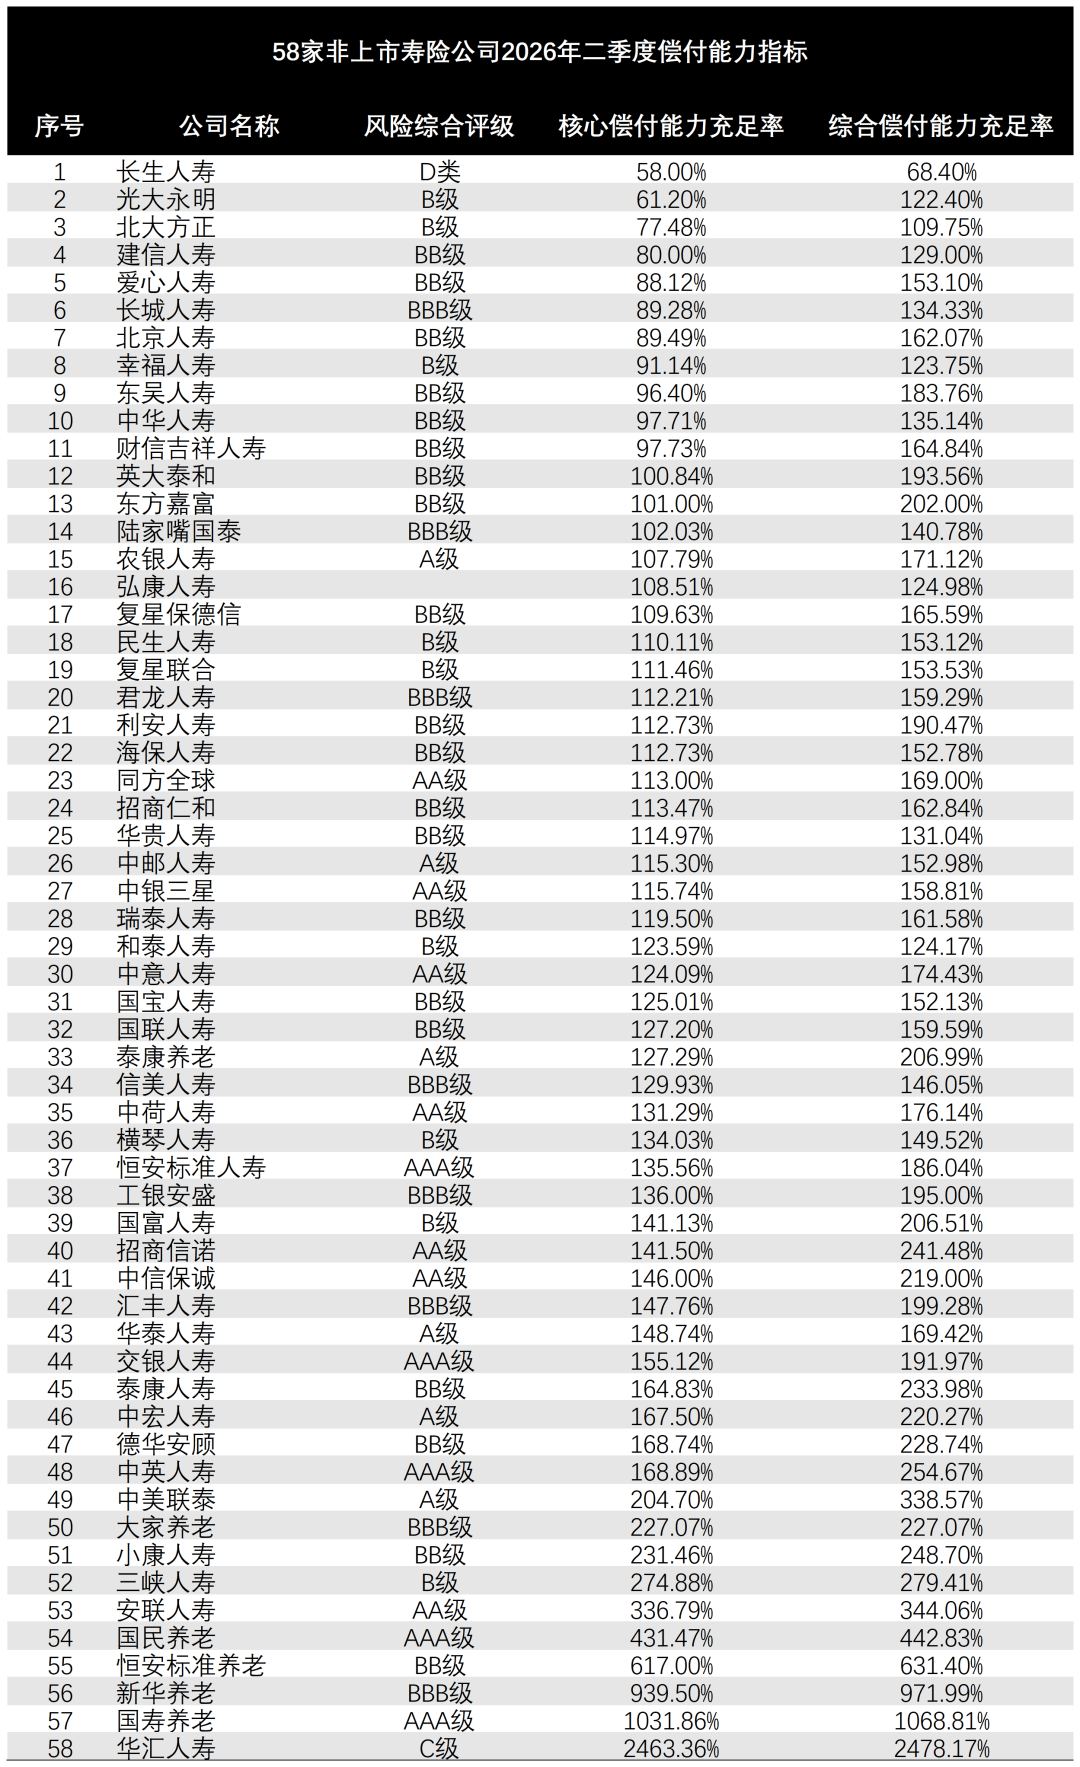
中报披露季收官,一共有58家非上市险企(寿险)公布偿付能力指标。
在偿付能力整体保持稳健的表象下,行业存在明显分化。对个别中小险企而言,囿于体量小、分支机构少、资本补充渠道有限、品牌信誉弱等因素,“赔得起”仍是一道悬在头顶的考题。
而这道考题的难易,最终要落到两个指标上:核心偿付能力充足率和综合偿付能力充足率。
前者排除了借来的钱,只考察险企自己的家底,够不够硬实;后者反映极端情况下,把所有能用的资源都算上,比如发债等,够不够赔,是监管判断险企是否达标的“总标尺”。
换言之,核心偿付能力充足率的“含金量”更高,也更能体现险企真实的安全边际。
柒财经基于公开资料,梳理了核心偿付能力充足率低于100%的前十家险企。
一、长生人寿:核心偿付能力充足率58%
58%,是长生人寿截至2026年二季度末的核心偿付能力充足率,这一数字已不能简单地用“低”来形容,而是逼近监管规定的50%“生死线”。
换句话说,长生人寿的保险主业几乎没有资本缓冲空间,难以覆盖运营风险。更令人担忧的是,其风险综合评级D类,是监管评级中最差的一档,意味着公司在日常经营、内部治理、内控合规等方面出现严重问题。
2026年上半年,长生人寿的业绩延续收缩态势,保险业务收入9.45亿元,同比下滑 12.59%;净利润为亏损0.63亿元。
二、光大永明:核心偿付能力充足率61.2%
紧随其后的是光大永明,公司核心偿付能力充足率61.2%,勉强达标,但缓冲空间极为有限;风险综合评级为B级,虽未跌至C、D类,但也面临监管部门的重点关注。
2026年上半年,光大永明实现净利润8.05亿元,创下历史最佳。但盈利的改善尚未转化为资本缓冲——净资产同比下降58.34%,投资收益率为1.56%,同比下降1.33个百分点。
三、北大方正:核心偿付能力充足率77.48%
北大方正比较特殊,其发展历程中多次更换股东,并经历了风险处置。
作为一家“新生”企业,北大方正人寿开业至今不过5年,77.48%的核心偿付能力充足率在较大程度上具象了“旧账未清、新账又起”的困局,叠加风险综合评级为B级,投资者有必要保持警惕。
2026年上半年,北大方正人寿规模保费收入26.91亿元,同比下降8.31%;净利润扭亏为盈至6.88亿元;净资产0.2亿元,较上年末的7.01亿元大幅缩水超50%。
四、建信人寿:核心偿付能力充足率80%
建信人寿是银行系险企的代表之一,背靠国有大行,各种资源优势不言而喻。但银保渠道的高手续费、低价值率也导致资本消耗过快。
截至2026年二季度末,建信人寿的核心偿付能力充足率仅为80%,风险综合评级为BB级,折射出银行系险企在规模扩张与资本约束之间的平衡难题。
2026年上半年,建信人寿保险业务收入370.49亿元,同比增长9.6%;净利润32.01亿元,同比猛增466.4%。
五、爱心人寿:核心偿付能力充足率88.12%
爱心人寿本期净核心偿付能力充足率为88.12%,综合偿付能力充足率为153.1%,风险综合评级为BB级。
虽然核心充足率较前几家略高,但88.12%的水平仍不可掉以轻心,传统寿险业务的资本消耗依然沉重。同时,2026年二季度,爱心人寿的核心充足率环比下滑近十个百分点,趋势有待继续观察。
2026年上半年,爱心人寿保险业务收入55.44亿元,同比增长15.6%;净利润1.83亿元,较上年同期扭亏为盈。
但公司单季间业绩波动极大,Q1净利润5.6亿元,Q2却直接转亏,亏损约3.78亿元。
六、长城人寿:核心偿付能力充足率89.28%
长城人寿89.28%核心偿付能力充足率不是行业洼地,但也凸显承压之势,年内两次发债“补血”;风险综合评级为BBB级,高于B级,但在监管分类中仍属中等偏下。
2026年上半年,得益于A股市场走强,权益资产增值、股息收益快速释放等,长城人寿净利润实现了超过10倍的同比涨幅,约13亿元。
七、北京人寿:核心偿付能力充足率89.49%
截至2026年二季度末,北京人寿的核心偿付能力充足率89.49%,综合偿付能力充足率162.07%,风险综合评级为BB级,基本属于行业尾部一挂。
中小险企普遍遇到的“成长烦恼”,北京人寿也没能绕过,其成立时间较晚(2018年),初创期资本消耗较快,核心充足率长期低于100%,说明公司抵御风险的能力始终处于紧绷状态。
北京人寿预测,三季度末核心充足率将降至80.14%,综合充足率降至150.62%。
2026年上半年,北京人寿保险业务收入52.69亿元;净利润8.44亿元,同比暴增462.82%。
八、幸福人寿:核心偿付能力充足率91.14%
幸福人寿的案例颇具警示意义。其核心偿付能力充足率91.14%,高于50%的监管红线,但风险综合评级为B级,徘徊在“不达标”范畴边缘。
幸福人寿2026年上半年实现净利润20.5亿元,远远超过2025年全年盈利。
但其分季表现堪称“过山车”,Q1净亏 10.4亿元,Q2大赚30.9亿元,一个季度填平了全年的坑还有余。
九、东吴人寿:核心偿付能力充足率96.4%
东吴人寿的综合偿付能力充足率183.76%,附属资本补充相对充分,但核心偿付能力充足率96.4%,处在低位,且两大指标差距偏大。
这种“核心弱、附属强”的资本结构,虽然短期内无忧,但站位长线,附属资本的补充成本更高、稳定性更差,一旦市场环境恶化,将可能动摇公司的资本根基。
2026年上半年,东吴人寿营收21.13亿元,同比增长96.09%;净利润6.58亿元,相较上年同期的0.15亿元,涨幅超44倍。
十、中华人寿:核心偿付能力充足率97.71%
中华人寿的赔付实力只能说达标,但十分脆弱。
截至2026年二季度末,核心偿付能力充足率97.71%,综合偿付能力充足率135.14%,风险综合评级为BB级。
拉长视线,中华人寿的发展一言难尽,自2017年至2025年累计亏损超21亿元,仅2016年成立之初微利0.05亿元。
2026年上半年,中华人寿保险业务仍在下行通道,收入25.47亿元,同比下降15.30%;净利润844.06万元,较上年同期扭亏。
此外,财信吉祥人寿的核心偿付能力充足率也未触及100%,2026年二季度为97.73%,位列表单第十一位。
◆ 结语:
偿付能力是保险公司的“生命线”,一旦跌破监管红线,或将遭遇业务暂停、分支机构限制、高管限薪等一系列严厉监管措施,甚至可能被接管或退出市场。
上述十家险企中,除了长生人寿,尽管其偿付能力充足率都满足监管要求(核心≥50%、综合≥100%、风险评级≥B类),但要说谁敢豪横喊一句“赔得起”,那还差着一截。
往前看,在利率下行、投资端负重、监管趋严等多重压力下,增资扩股需要股东持续输血,发行资本债要得到市场认可,自身盈利积累又遥遥无期,中小险企的资本补充之路愈发艰难,偿付能力仍将面临考验。